Sources vérifiées jusqu’au 5 novembre 2026 au soir. Résultats électoraux, cours de bourse et statuts de permis évoluent d’un jour à l’autre. Article rédigé à titre d’information, sans conseil d’investissement.
Les démocrates ont pris la Chambre et le Sénat, le Texas a élu une gouverneure favorable à un moratoire, et 33 des 45 scrutins locaux sur les data centersData centerUn bâtiment qui héberge des serveurs, du stockage et du réseau, alimenté en électricité et refroidi en continu, jour et nuit.Voir le glossaire ont voté des restrictions (Engadget).
Dès le lendemain, les marchés ont réévalué les entreprises exposées à la construction des infrastructures IA : Vertiv a perdu 12,9 %, Vistra 13,8 % et Quanta 11,7 % (CNT Trading). D’autres nouvelles ont pesé le même jour, et ces baisses ne mesurent pas à elles seules l’effet du vote. Le risque n’est pas qu’un secteur s’arrête. C’est qu’il ralentisse alors que sa dette, elle, continue de courir.
Cet article prolonge « Le mégawattMégawatt (MW)Une unité de puissance : ce qu’il faut fournir à chaque instant. 1 MW = 1 000 kW. À ne pas confondre avec le mégawattheure, qui mesure une quantité d’énergie consommée dans le temps.Voir le glossaire et le degré » (24 septembre 2026), qui montrait comment l’écart entre la vitesse de l’IA et celle du réseau se comble par le gaz, le contournement du réseau public et la facture envoyée aux ménages. Cette facture, les électeurs viennent de la refuser. Il retrace le choc texan, mesure son ampleur nationale, prend Fermi America comme cas d’école, puis compare la situation à 2007, suit l’onde de choc jusqu’aux fournisseurs européens et montre qui sortirait gagnant du tri.
Le mégawatt et le degréL’écart entre la vitesse de l’IA et celle du réseau, et ce qui le comble : le gaz, le contournement du réseau public, la facture des ménages.Le Texas, épicentre du basculement
Le marché le plus dynamique des États-Unis vient d’élire des responsables qui veulent le freiner. Gina Hinojosa (D) a battu le gouverneur sortant Greg Abbott, James Talarico (D) a battu Ken Paxton au Sénat, et les démocrates prennent la Chambre du Texas pour la première fois depuis 24 ans (MIT Technology Review). Le Texas porte à lui seul environ un quart de la capacité de data centers prévue aux États-Unis, selon Goldman Sachs (The Next Web).
Le frein était déjà serré avant le vote. Le 21 septembre, Abbott a ordonné à la TCEQ, le régulateur environnemental, de ne délivrer aucun permis aux data centers tant que l’audit d’ERCOT n’est pas terminé (Office of the Governor). La TCEQ a gelé tous les permis air et eau des infrastructures qui alimentent directement des data centers, centrales sur site comprises (Houston Public Media).
Hinojosa veut aller plus loin. Elle qualifiait la pause d’Abbott de « pause électorale » et a fait campagne pour un moratoire (Daily Caller), à prolonger jusqu’à l’adoption de règles plus strictes sur l’IA (CNN). Son moratoire porterait sur les nouveaux permis et exempterait, selon les informations disponibles, les projets déjà en chantier (CNBC). Mais un gouverneur peut surtout retarder des autorisations : un moratoire durable ou une réforme fiscale passent par la loi (SemiAnalysis).
La carte électorale nuance le choc. Ellis County, en tête des demandes de permis, et les comtés de l’ouest où se concentrent les projets ont voté républicain. Les décisions se partagent entre villes, comtés et État, et les syndicats du BTP qui ont soutenu les démocrates pourraient freiner un moratoire (MIT Technology Review).
Une vague nationale et bipartisane
Le rejet dépasse le Texas et traverse les deux partis. Selon un sondage de sortie des urnes de NBC, 56 % des électeurs disent que l’IA et les data centers ont été un facteur décisif ou important de leur vote pour le Congrès (Engadget). Dès mars, Gallup mesurait 71 % d’opposition à un data center IA près de chez soi, plus que pour une centrale nucléaire (Gallup).
| Élu ou candidat | État, poste | Position sur les data centers | Résultat |
|---|---|---|---|
| Sherrod Brown (D) | Ohio, Sénat | Fin des avantages fiscaux, data centers qui paient leur électricité (Fortune) | Élu, +5 points |
| Abdul El-Sayed (D) | Michigan, Sénat | Pas de hausse des tarifs, normes strictes (Fortune) | Élu |
| Annie Andrews (D) | Caroline du Sud, Sénat | Moratoire de deux ans (TIME) | Élue |
| James Talarico (D) | Texas, Sénat | Attaques contre le soutien de Paxton aux data centers (The Hill) | Élu |
| Amish Shah (D) | Arizona, Chambre (1re circonscription) | Promet d’empêcher leur construction (TIME) | Élu, course attribuée par l’AP le 5 novembre (KTAR) |
| Scott Colom (D) | Mississippi, Sénat | Interdiction temporaire (The Intercept) | Non attribué : Colom en tête de 1 813 voix jeudi soir (Washington Post) |
| Mike Rogers (R) | Michigan, Sénat | Moratoire d’un an (Detroit News/Yahoo) | Battu |
| Ken Paxton (R) | Texas, Sénat | Plan en quatre points pour freiner la croissance (Fox News) | Battu |
Les gouverneurs comptent autant que le Congrès. Les démocrates ont gagné le Nevada, la Géorgie, l’Ohio et le Texas sur des promesses de règles plus strictes. À partir de janvier, les États dirigés par des démocrates favorables aux moratoires porteront environ 45 % de la capacité prévue, selon Goldman Sachs (CNN).
Ce que les républicains ont perdu, et où sont les data centers
Bascules du 3 novembre 2026 et grands projets texans face au gel des permis
Postes perdus par les républicains
- Gouverneur et Sénat
- Gouverneur
- Sénat
- Siège à la Chambre
- Sénat, non attribué
Texas : grands projets en chantier
- Permis gaz gelé
- Soumis à l’audit ERCOT
- Exposition non documentée
- Ellis, 1er comté en demandes de permis : a voté républicain
- Taille du disque : capacité en GW
- 420,8 GW
- de demandes de raccordement de data centers chez ERCOT, plus de 5 fois le pic du réseau
- ≈ 1/4
- de la capacité de data centers prévue aux États-Unis est au Texas
- ≈ 45 %
- de la capacité prévue sera dans des États dirigés par des démocrates favorables aux moratoires
Au niveau fédéral, le frein est plus incertain. Bernie Sanders et Alexandria Ocasio-Cortez ont déposé en mars un moratoire fédéral sur les data centers IA (Sanders). Mais les analystes doutent qu’une loi bloquante soit adoptée, Trump pouvant y opposer son veto (Reuters via The Standard).
Audit : Stargate et les autres projets texans
Quatre campus en chantier attendent des permis gaz gelés, pour plus de 14 GW : Nexus Hubbard (Anthropic), l’extension de Stargate Abilene, celle de Fermi, et Goodnight (Crusoe pour Google) (Nameplate Report). La TCEQ a aussi suspendu au moins 17 permis d’eaux pluviales et usées sur des sites de data centers (Nameplate Report).
| Projet | Développeur, locataire | Comté | Taille | Statut | Exposition au gel |
|---|---|---|---|---|---|
| Fermi Project Matador | Fermi America | Carson | 6 GW autorisés, ~5 GW demandés | Phase 1 en chantier | Extension gelée |
| GW Ranch | Amazon | Pecos | Centrale de 7,65 GW | En chantier (dcmap.us) | Non documentée |
| Nexus Hubbard | Nexus Data Centers, surtout Anthropic | Hill | 6,4 GW | En chantier (MIT Technology Review) | Permis gaz gelé |
| Stargate Frontier | Vantage, Oracle, OpenAI | Shackelford | 1,82 GW | En chantier, livraison prévue au 1er semestre 2027 (stargate.how) | Non documentée |
| Stargate Abilene | Crusoe, Oracle, OpenAI | Taylor | ~1,2 GW | En partie en service, 42 % livrés au 29 août (stargate.how) | Extension gaz gelée |
| Stargate Milam | SB Energy, SoftBank, OpenAI | Milam | 1,2 GW | Bail signé, premiers bâtiments en chantier (stargate.how) | Raccordé à ERCOT, donc soumis à l’audit |
| Meta El Paso | Meta | El Paso | 1 GW | En chantier, mise en service en 2028 (Apollo Technical) | Non documentée |
| Crusoe Abilene pour Microsoft | Crusoe, Microsoft | Taylor | 900 MW | En chantier, 2027 (Apollo Technical) | Non documentée |
| Goodnight | Crusoe, Google | Armstrong | 900 MW | En chantier (Apollo Technical) | Permis gaz gelé |
Les demandes en attente sont d’un autre ordre de grandeur. ERCOT suit 474,7 GW de demandes de raccordementRaccordementLe branchement d’un site au réseau électrique public, avec la puissance garantie qui va avec. Il faut des années pour l’obtenir, et c’est souvent l’actif le plus rare.Voir le glossaire de grosses charges, dont 420,8 GW de data centers, soit plus de cinq fois le pic historique du réseau (POWER Magazine). Seuls 66,4 GW sont provisoirement retenus dans le premier lot d’étude, et 302,2 GW en sont exclus (Forbes).
Une grande partie de cette file est spéculative. BNEF ne suit que 50 GW de projets texans sérieux et prévoit 17 GW installés d’ici 2030 ; l’audit pourrait retarder 49,8 GW et coûter jusqu’à 15 Md$ aux projets (POWER Magazine). ERCOT doit rendre son rapport d’audit le 10 décembre, mais ce rapport ne rouvre rien à lui seul (Nameplate Report).
Les chantiers lancés ont souvent leurs autorisations ; ce sont les projets encore dans la file qui sont bloqués, car ils ne démarrent qu’avec un engagement ferme d’ERCOT (REjournals). Pour Stargate, le risque porte donc surtout sur les extensions et le raccordement, pas sur les bâtiments déjà en construction.
Fermi et Project Matador, un cas d’école
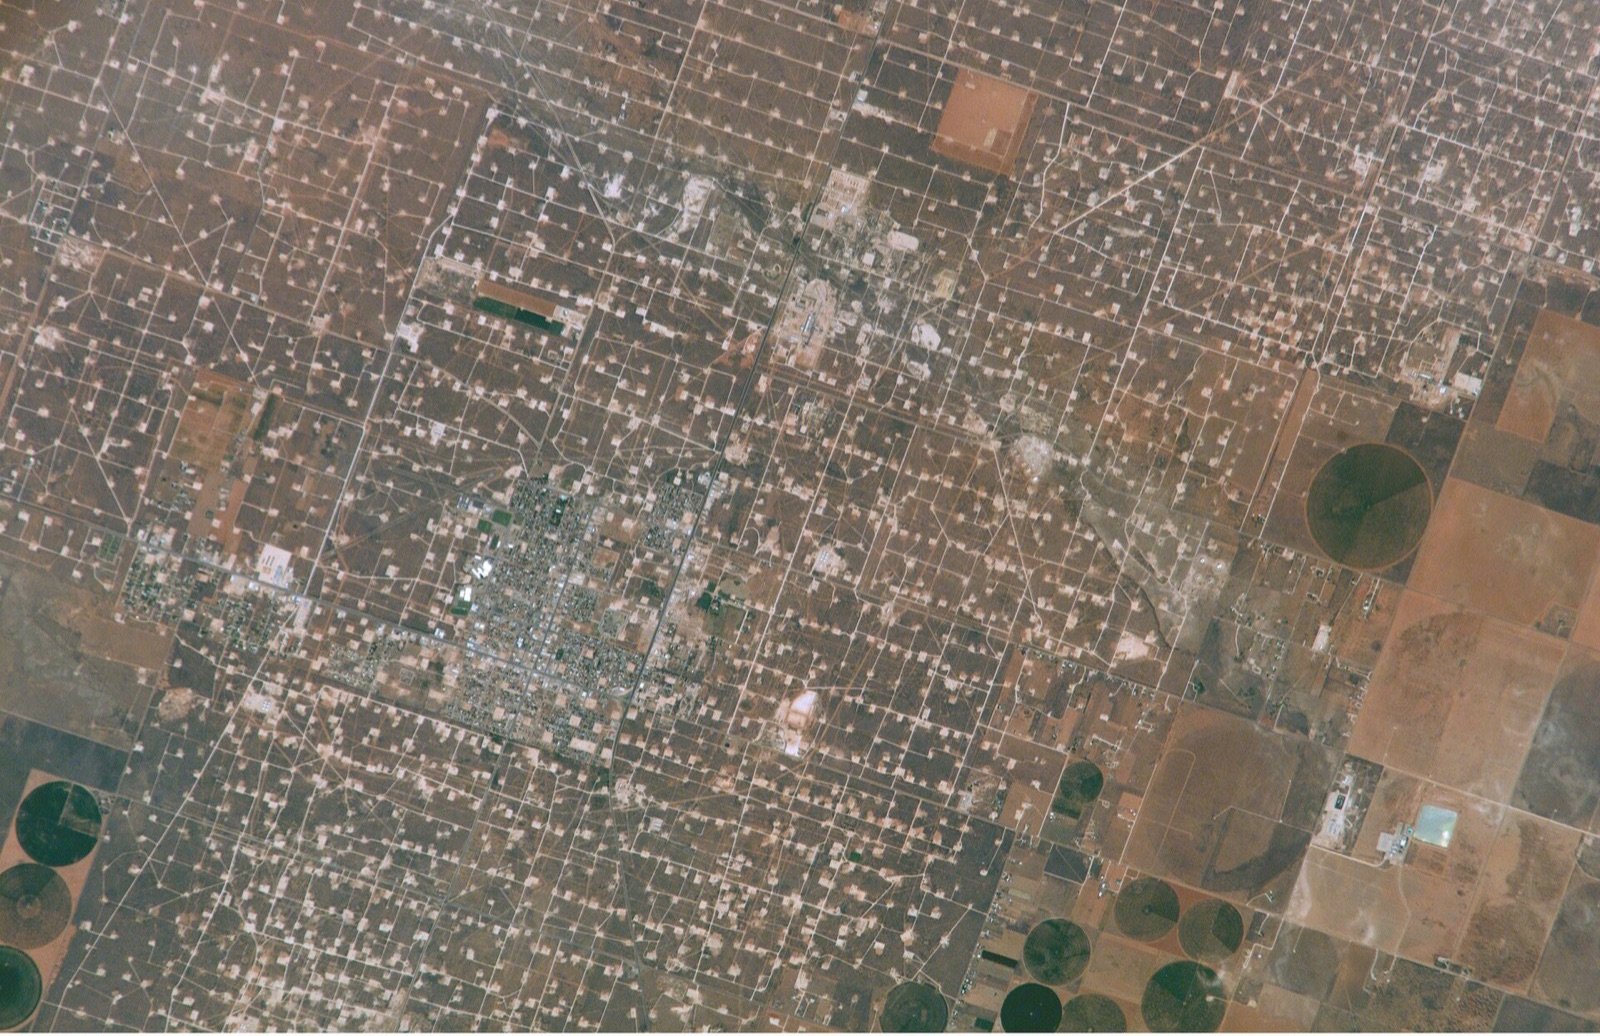
La première phase de Matador est autorisée, son extension est gelée. Le campus de Fermi America, près d’Amarillo, vise 11 GW d’électricité privée. La TCEQ lui a accordé le 25 février 2026 un permis Clean AirPermis Clean AirL’autorisation d’émettre des polluants dans l’air, prévue par la loi fédérale Clean Air Act. Une centrale à gaz ne peut pas tourner sans elle.Voir le glossaire pour 6 GW au gaz (Fermi via Placera). La demande suivante, environ 5 GW déposés le 27 mars (Barchart), est explicitement prise dans le gel d’Abbott (Texas Dispatch).
Être autonome en énergie ne protège pas. Fermi produit son électricité sur place, avec un complexe de 2,6 GW prévu avec Hillcore (Energy Monitor). Le gel touche pourtant les projets autonomes comme les autres (Forbes).
Washington a accéléré le nucléaire, pas le gaz. Le projet, d’abord baptisé « President Donald J. Trump Advanced Energy and Intelligence Campus » dans sa demande de licence (NRCNRCLa Nuclear Regulatory Commission, l’autorité fédérale américaine qui autorise et contrôle les réacteurs nucléaires.Voir le glossaire ), est le premier d’un programme pilote de la NRC qui vise à réduire de moitié la durée de l’examen environnemental (NucNet), et la NRC a recommandé à titre préliminaire, le 9 octobre, d’accorder la licence pour quatre réacteurs (Headwaters Wire). Mais ces réacteurs n’arriveraient pas avant 2031-2032 ; d’ici là, Matador tourne au gaz, dont les permis relèvent du Texas, là où Washington n’a pas la main. Le projet conçu pour profiter de l’accélération fédérale bute sur l’échelon local.
Le gaz ne manque pas, l’eau si. Le gaz du bassin permienBassin permienLa grande région pétrolière et gazière de l’ouest du Texas et du sud-est du Nouveau-Mexique. Le gaz y sort avec le pétrole, parfois en surplus.Voir le glossaire remonte avec le pétrole, même quand il ne vaut rien : faute de gazoducs, son prix au hub de Waha est resté négatif 134 jours d’affilée en 2026 (VanEck). Le goulot n’est donc pas la ressource, mais le permis de la brûler. L’eau, elle, est une contrainte physique : le Panhandle dépend de l’aquifèreAquifèreUne couche souterraine de roche ou de sable qui contient de l’eau exploitable. Celui d’Ogallala, sous les Grandes Plaines, se vide plus vite qu’il ne se recharge.Voir le glossaire d’Ogallala, en déclin, et le bassin autour de Matador est classé en stress hydriqueStress hydriqueLe rapport entre l’eau prélevée et l’eau disponible dans un bassin. Au-delà de 80 %, on parle de stress extrêmement élevé.Voir le glossaire extrêmement élevé (Compute Atlas). Fermi promet un circuit fermé pour ses serveurs, mais ses centrales à gaz devront aussi se refroidir, et l’État poursuit désormais les data centers qui ne déclarent pas leur consommation d’eau (Office of the Governor). L’air et l’eau, plus que l’énergie, sont les deux points où la politique a resserré l’étau.
Le risque commercial existait avant le vote, et indépendamment de lui. Le bail de 6,5 Md$ sur 15 ans signé avec TensorWave en août (Motley Fool) ne prend effet qu’après des conditions de clôture, dont des garanties et un financement de projet suffisant pour construire. La date de clôture avait déjà été repoussée au 31 octobre (Fermi via Newswire). Elle est passée sans prolongation ni clôture : le bail n’est donc pas en vigueur, même si aucune des deux parties ne l’a résilié (communiqué de Fermi, 3 novembre). AMD a apporté une garantie de crédit pour la phase 1 en octobre (Motley Fool). Rick Perry, cofondateur, a perdu son siège au conseil fin octobre (Texas Tribune). C’est l’accumulation des deux risques, politique et commercial, qui rend Fermi fragile.
La bourse a sanctionné les deux à la fois. L’action FRMI a perdu 10,8 % le 4 novembre (MarketBeat), puis environ 15 % le 5 novembre, autour de 1,54 $ (Google Finance). Elle avait déjà perdu 72 % depuis le début de l’année au 2 novembre (Motley Fool). Ses résultats du 12 novembre seront le prochain test.
La dette, elle, ne s’arrête pas
Plus de 500 Md$ de dette financent déjà les data centers IA, dont environ 200 Md$ en dette privéeDette privéeDes prêts accordés directement par des fonds d’investissement, des assureurs ou des fonds de pension, sans passer par une banque ni par la bourse. Plus chers, et plus difficiles à revendre.Voir le glossaire , selon Bloomberg (TechRadar). Morgan Stanley attend que la dette privée fournisse plus de la moitié des 1 500 Md$ nécessaires d’ici 2028 (Reuters).
Le mécanisme qui rend un ralentissement dangereux :
- 1. Des structures ad hoc.
- Les projets sont portés par des structures ad hoc (SPVSPVUne société créée pour porter un seul projet et sa dette (special purpose vehicle). Elle permet de garder cette dette hors du bilan du groupe qui utilise le projet.Voir le glossaire ), souvent hors du bilanHors bilanDes engagements ou des dettes qui n’apparaissent pas dans les comptes principaux d’une entreprise, par exemple parce qu’ils sont logés dans une SPV.Voir le glossaire des grands groupes. Le campus Hyperion de Meta est détenu à 80 % par Blue Owl (TechRadar).
- 2. Des intérêts dès le chantier.
- Les intérêts courent dès le chantier, mais les remboursements dépendent des loyers futurs.
- 3. Un permis gelé.
- Un permis gelé recule ces loyers sans arrêter les intérêts : le projet coûte plus cher et rapporte plus tard.
- 4. Un refinancement.
- Il faut alors se refinancerRefinancementRemplacer une dette qui arrive à échéance par une nouvelle dette. Quand le crédit se ferme ou devient cher, c’est là que le risque se matérialise.Voir le glossaire , dans un marché qui se ferme.
Ordre de grandeur : un projet de 5 Md$ financé à 8 % supporte environ 33 M$ de charges d’intérêts par mois.
| Retard | Intérêts courus pendant le retard |
|---|---|
| 3 mois | 100 M$ |
| 6 mois | 200 M$ |
| 12 mois | 400 M$ |
Simulation illustrative, à capital constant et intérêts simples. Ce ne sont pas les chiffres de Fermi.
Ce n’est pas un surcoût net : une partie de ces intérêts aurait couru de toute façon. Le coût du retard tient au décalage des loyers qui devaient les couvrir, et aux frais d’un éventuel refinancement. À l’échelle du Texas, BNEF estime que l’audit pourrait coûter jusqu’à 15 Md$ aux projets (POWER Magazine).
Les prêteurs montrent déjà des signes de tension. La Banque d’Angleterre interroge les banques sur les prêts accordés sans locataire signé (Bloomberg). HSBC cherche à couvrir sa dette data centers par une assurance-crédit (Bloomberg), et le coût de l’assurance contre les défauts de la tech bat des records (Insurance Journal). Selon Morgan Stanley, l’émission de dette liée à l’IA est tombée à 23 Md$ en septembre, moins de la moitié du mois d’août ; la banque cite notamment les doutes sur la rentabilité et l’opposition politique aux data centers (Investing.com).
Le risque remonte jusqu’aux épargnants. La dette privée est financée en partie par des assureurs et des fonds de pension, comme Athene, l’assureur de 470 Md$ contrôlé par Apollo (Deccan Herald).
Le gigawatt et le dollarQui finance les gigawatts de l’IA, avec quel argent, et qui porte le risque si les revenus promis n’arrivent pas.2007 et 2026 : une analogie de fragilité, pas un précédent
Dans les deux cas, une dette massive repose sur une hypothèse économique qui peut devenir intenable. Avant 2008, c’était la hausse continue des prix immobiliers, qui justifiait des prêts risqués ensuite titrisésTitrisationRegrouper des prêts et les revendre à des investisseurs sous forme de titres. Le prêteur se débarrasse du risque, qui circule ailleurs.Voir le glossaire ; la hausse des taux n’a fait qu’accélérer les défauts. En 2026, c’est l’arrivée régulière des autorisations et des loyers. Jefferies juge que les data centers reposent sur les engagements futurs des locataires, comme l’immobilier avant 2008 (BigGo Finance).
| Subprimes (2006-2008) | Data centers IA (2026) | |
|---|---|---|
| Ce qui fragilise l’hypothèse | Prêts risqués, défauts et titrisation, aggravés par la hausse des taux de la Fed (1 % en 2004, 5,25 % en 2006) | Réglementaire : gel des permis, moratoires, fin des avantages fiscaux |
| Rôle des midtermsMidtermsLes élections américaines de mi-mandat, deux ans après la présidentielle : toute la Chambre des représentants, un tiers du Sénat, de nombreux gouverneurs et élus locaux.Voir le glossaire | Nov. 2006 : les démocrates prennent le Congrès, puis gèrent la crise | Nov. 2026 : les élus peuvent eux-mêmes déclencher le ralentissement |
| Portée du choc | Toute l’économie, via le coût du crédit | Un secteur et des États ciblés, environ 45 % de la capacité prévue |
| Dette hors bilan | Véhicules de titrisation des banques | SPV des hyperscalersHyperscalerLes géants du cloud qui construisent et exploitent leurs propres data centers à très grande échelle : AWS, Microsoft, Google, Meta, Oracle.Voir le glossaire et dette privée |
| Amplificateur | CDOCDOUn titre financier qui regroupe des dettes et les découpe en tranches plus ou moins risquées. Les CDO de crédits subprimes ont propagé la crise de 2008.Voir le glossaire , CDO de CDO, CDSCDSUn contrat d’assurance contre le défaut d’un emprunteur (credit default swap). Son prix mesure la peur du marché.Voir le glossaire qu’AIG ne pouvait pas payer | Rien de comparable signalé (The State of AI) |
| Actif sous-jacent | Maisons, durables | Data centers conçus pour une génération de puces, vite obsolètes |
La différence la plus nette est la nature du choc. En 2007, des millions de ménages ont cessé de rembourser, progressivement. En 2026, une seule décision peut bloquer d’un coup des projets de plusieurs milliards : un risque concentré, soudain, et difficile à modéliser pour un prêteur.
2007 éclaire la fragilité, sans annoncer une nouvelle crise. Aucune chaîne de contagion comparable à 2008 n’est démontrée. Le stress reste localisé chez les emprunteurs les plus faibles : près de la moitié des obligations de data centers émises en 2026 sont spéculativesObligation spéculativeUne dette notée sous la catégorie « investissement » par les agences de notation : plus risquée, donc mieux rémunérée.Voir le glossaire (Forbes), et les neoclouds endettés décrochent (voir plus bas). Les grandes banques sont peu concentrées sur les data centers (Chicago Fed) et résistent au test de choc du FMI (FMI).
Si contagion il y a, elle passerait hors des banques : par les SPV, financées à 90 % par la dette (Kansas City Fed), par la dette privée, les assureurs et les fonds de pension, plus illiquides, et par les financements circulaires entre acteurs de l’IA : le FMI a recensé 14 opérations depuis 2023, soit environ 300 Md$ d’actions et 650 Md$ de dette contre 1 400 Md$ de revenus promis (FMI, rapport sur la stabilité financière). L’endettement lié à l’IA a crû d’environ 1,3 point de PIB en trois ans : le parallèle le plus juste est peut-être celui des télécoms de 2000, plus que celui des subprimesSubprimesDes prêts immobiliers accordés à des emprunteurs fragiles, au cœur de la crise financière de 2007-2008.Voir le glossaire (Perspective on Risk).
Toute une chaîne industrielle exposée, jusqu’en Europe
Un gigawatt de data center IA représente environ 43 Md$ d’équipement, à 42,7 M$ par MW en 2026. Les serveurs et le réseau en font 85 % : Nvidia, AMD, Dell, Supermicro, TSMC, SK hynix. Le reste va à l’électricité, au froid et au bâtiment, là où les Européens sont forts : Schneider Electric, Legrand, Siemens Energy, Hitachi Energy en Suède, les moteurs mtu, Stulz, Vinci ou Skanska (décompte de BofA Global Research, repris par l’article « Où tournent les modèles, en Europe », 24 octobre 2026).
Les États-Unis remplissent les carnets de commandes. Ils pèsent environ 78 % de la capacité de calcul IA mondiale, contre 5 % pour l’Europe (Bruegel, même article). Plusieurs fournisseurs européens ont agrandi leurs usines en 2025-2026 en citant les data centers, des transformateurs d’Hitachi Energy à Ludvika aux onduleurs de Socomec à Benfeld.
La bourse a vendu les fournisseurs dès le 4 novembre :
| Valeur | Activité | Mouvement | Source |
|---|---|---|---|
| Modine | Refroidissement | Environ –24 % en séance | Yahoo Finance |
| Sterling Infrastructure | Construction | Environ –19 % en séance | Yahoo Finance |
| Vistra | Production d’électricité | –13,8 % | CNT Trading |
| Vertiv | Alimentation et froid | –12,9 % | CNT Trading |
| Quanta Services | Réseaux électriques | –11,7 % | CNT Trading |
| Siemens Energy | Turbines, réseaux | –5,9 % | Ad-hoc News |
| Indice des semi-conducteurs (SOX) | Puces | –3,1 % | ChainCatcher |
L’Europe a mieux résisté. L’Euro Stoxx 50 a gagné près de 2 % le 4 novembre, porté par les banques (XTB). Legrand a même pris 3,4 % le 5 novembre après avoir relevé ses objectifs, en citant la demande des data centers (ADVFN).
Les commandes, elles, n’ont pas encore bougé. Les ventes de Vertiv ont bondi de 61 % au troisième trimestre et ses commandes ont plus que doublé (Yahoo Finance). Pour Trefis, l’essentiel de 2027 est déjà en carnetCarnet de commandesLes commandes signées mais pas encore livrées. Il donne de la visibilité sur les ventes des mois et années à venir.Voir le glossaire : seules les nouvelles commandes texanes non signées sont menacées (Trefis). Le vrai test viendra sur les commandes de 2028.
Ce qui peut amortir le choc, et quand le saura-t-on
Le scénario central des analystes est un ralentissement, pas un arrêt. Pour BNY Wealth, l’incertitude politique ne fera pas dérailler l’investissement dans l’IA, mais elle peut en décaler le calendrier et en alourdir le coût (Reuters via The Standard).
- 2027 est largement acquis.
- Les 20 premiers États prévoient environ 33,8 GW en 2027, dont trois quarts déjà en chantier ; le risque se concentre sur 2028 (ChainCatcher, citant SemiAnalysis).
- L’argent pousse à construire.
- Bernstein estime que les projets pèsent 8 % du PIB des États concernés, et que les élus changeront surtout qui paie le réseau, sans arrêter la croissance (Investing.com).
- Les contre-pouvoirs locaux et syndicaux.
- Comtés républicains, construction et concurrence avec la Chine peuvent adoucir les promesses une fois au pouvoir (MIT Technology Review).
- Les plus solides tiendront mieux.
- Les hyperscalers absorbent des retards ; les développeurs très endettés sans locataire signé, comme Fermi, sont les plus fragiles. Evercore voit des retards de six mois ou plus pour les neoclouds exposés au Texas ou à la Géorgie (CNT Trading).
Ce que dit la recherche : la flexibilité, porte de sortie coûteuse
Les travaux de recherche récents ne traitent pas du risque politique, mais de la condition technique posée par ERCOT : rester flexible ou produire sa propre électricité.
- Un gain réel mais limité.
- Décaler les calculs dans le temps ou entre sites réduit de 3 à 21 % les investissements et coûts du réseau, avec des rendements décroissants quand le report s’allonge (Chen et Zheng, avril 2026).
- L’entraînement cède moins qu’on ne le croit.
- Une première mesure systématique montre comment le débit d’un entraînement baisse quand on réduit la puissance des GPUGPUProcesseur graphique : la puce de calcul massivement parallèle utilisée pour entraîner et faire tourner les modèles d’IA. C’est elle qui consomme et chauffe le plus.Voir le glossaire (Colangelo et al., septembre 2026). D’autres auteurs jugent que les études surestiment cette flexibilité, contrainte par les points de sauvegarde (Tong et al., octobre 2026).
- Un grand site fait monter ses propres prix.
- Un data center assez grand modifie le prix de l’électricité qu’il paiera, ce qui complique sa planification (Mungo et al., septembre 2026).
- L’eau se déplace vers les centrales.
- Le choix du refroidissement transfère une partie de la consommation d’eau vers la production d’électricité, au cœur de l’audit de l’eau texan (Alston et al., septembre 2026).
La sortie la plus probable n’est donc ni un oui ni un non, mais des projets autorisés sous conditions de flexibilité, d’eau et de partage des coûts, plus chers et plus lents qu’annoncé.
Les échéances à surveiller
- 12 novembre 2026
- Résultats de Fermi, avec des nouvelles sur TensorWave et la demande de 5 GW.
- 10 décembre 2026
- Rapport d’audit d’ERCOT : condition fixée par Abbott pour rouvrir les permis TCEQ (Office of the Governor).
- Janvier 2027
- Investiture d’Hinojosa, ouverture de la session législative au Texas et arrivée du nouveau Congrès.
- Commandes 2028 des fournisseurs
- Premier indicateur concret d’un ralentissement réel.
Le tri : pourquoi le ralentissement profite aux plus gros
Un ralentissement ne frappe pas tout le monde : il trie. Si l’offre nouvelle est freinée, la capacité déjà en service prend de la valeur. Pour JPMorgan, c’est ce qui explique l’écart en bourse : les grands groupes qui ont déjà leur capacité en profitent, tandis que les neoclouds financés par la dette empruntent bien plus cher (CNBC).
Ce tri n’est pas né des élections. Gartner prévoit déjà que plus de 80 % des neoclouds cesseront d’opérer en indépendants d’ici 2030, pour des raisons d’abord économiques : rendements insuffisants, pression sur les coûts, modèles peu différenciés (Gartner). Le risque réglementaire peut accélérer ce mouvement ; de combien, aucune donnée ne permet encore de le mesurer.
Trois modèles, trois risques. Fermi développe de l’énergie et des bâtiments : son risque tient aux permis, à ses locataires et à son financement. CoreWeave, Nebius et Nscale vendent du calcul : leur risque tient à leur dette, à leurs baux et à la rentabilité de ce calcul. Le choc passe de l’un à l’autre : un promoteur retardé livre en retard un neocloud, qui livre en retard ses clients.
| Neocloud | Dette et échéances | Signal de fragilité | Dépendance aux clients |
|---|---|---|---|
| CoreWeave | ~35 Md$ de dette et 16,3 Md$ de baux (Bisnow) ; ~4,4 Md$ à rembourser d’ici fin 2026, puis 6,2 Md$ en 2027 (Forbes) | Intérêts attendus de 860 à 940 M$ au 3e trimestre, face à un résultat d’exploitation ajustéRésultat ajustéUn résultat présenté par l’entreprise en excluant certaines charges. Il flatte la rentabilité et ne dit pas si la trésorerie couvre les intérêts.Voir le glossaire visé de 200 à 260 M$ (Yahoo Finance) | Meta, OpenAI, Microsoft, Anthropic |
| Nebius | 4,3 Md$ de convertiblesObligation convertibleUne dette que le prêteur peut transformer en actions de l’entreprise. Elle coûte moins d’intérêts mais dilue les actionnaires.Voir le glossaire au 1er trimestre et une première dette garantie de 775 M$ (SEC) | Croissance financée en partie par plus de 9 Md$ d’avances clients attendues en 2026 (SEC) | Deux clients pèsent 26 % et 21 % des revenus du 1er semestre 2026 (SEC) |
| Nscale | Financements convertibles et levées en actions | Perte de 1 Md$ au 1er semestre pour 141 M$ de revenus (City AM) | Microsoft et Anthropic ; Microsoft s’est retiré de Loughton (Reuters via BusinessDay) |
Ces signaux sont de nature différente : ils ne se comparent pas entre eux et ne classent pas le risque de défaut. Pour CoreWeave, le résultat ajusté exclut certaines charges et ne mesure pas la capacité de la trésorerie à payer les intérêts.
CoreWeave est solvable à court terme, mais très sensible au calendrier de ses chantiers. Fin juin, il disposait de 15,6 Md$ (5,5 Md$ de trésorerie et 10 Md$ de lignes de crédit non tirées) face à 35,6 Md$ de dette, se disait couvert sur douze mois et respectait ses engagements bancaires (rapport trimestriel, SEC). Son activité dégage déjà de la trésorerie, 3,7 Md$ au premier semestre, mais sa croissance reste financée de l’extérieur, avec 14 Md$ de financements nouveaux sur la même période (Stock Titan, d’après le rapport SEC). Ses lignes de crédit servent surtout à acheter du matériel pour des contrats précis, et environ 10,6 Md$ de dette arrivent à échéance d’ici fin 2027 (Exent, d’après le rapport SEC). Un chantier retardé décale donc ses revenus sans décaler ses échéances ; mesurer l’ampleur de ce risque demanderait de modéliser un campus précis.
Les sites raccordés valaient déjà cher avant le vote. Au Texas, Plug Power a vendu son site de Graham à Stream pour 50 M$, plus jusqu’à 26,5 M$ selon la capacité électrique finalement obtenue, sur une référence de 164 MW : le prix dépend explicitement des mégawatts (Cashpian, d’après DatacenterDynamics). Le terrain raccordé vaut en moyenne 584 000 $ par MW dans les grands marchés américains, en hausse de 51 % sur un an (Metro Colo Advisory, d’après Cushman & Wakefield). Le consortium de BlackRock, Microsoft et Nvidia a payé 40 Md$ pour Aligned et ses 6,4 GW actuels et prévus (Aligned). Dès 2025, CoreWeave avait proposé 9 Md$ pour Core Scientific et ses 1,3 GW en présentant l’opération comme un achat de puissance (communiqué de CoreWeave), un rachat qui a échoué faute d’accord des actionnaires. Toutes ces opérations précèdent les élections : elles montrent une prime existante pour les capacités électriques sécurisées, que les restrictions pourraient renforcer, pas une hausse provoquée par le scrutin. Et cette valeur dépend de la localisation, de la puissance réellement disponible et du prix de l’électricité ; un permis ne suit pas toujours la société rachetée.
Trois scénarios restent ouverts :
| Scénario | Déclencheur | Conséquence dominante |
|---|---|---|
| Rareté durable | Permis, eau, réseau | Les sites existants prennent de la valeur, les grands rachètent |
| Surcapacité | Demande inférieure aux investissements, puces plus efficaces | Prix du calcul en baisse, dépréciationsDépréciationBaisser dans les comptes la valeur d’un actif qui vaut moins que prévu, par exemple des serveurs devenus obsolètes.Voir le glossaire pour tous |
| Consolidation accélérée | Crédit cher, marges faibles | Rachats et restructurations de neoclouds |
Le frein politique pousse vers le premier, mais il peut aussi soulager certains neoclouds en faisant monter les loyers du calcul déjà en service. Le deuxième scénario, une surcapacité, toucherait tout le monde, grands compris. Nvidia, qui soutient les neoclouds face aux puces maison des hyperscalers, et un Congrès démocrate attentif à la concentration freineraient aussi une consolidation trop rapide.
C’est le précédent des télécoms de 2000 : la fibre construite à crédit a survécu et a été rachetée à bas prix, mais ceux qui l’avaient bâtie ont fait faillite. La différence : la fibre a servi des décennies, un GPU quelques années. Cette fois, ce sont les sites, les raccordements et les permis qui changeraient de mains.
Conclusion : l’acceptation politique ne s’achète pas
L’industrie de l’IA a longtemps traité la capacité de calcul comme une contrainte que le capital suffisait à résoudre : acheter des GPU, construire des centrales, réserver des terrains, lever de la dette.
Les midterms de 2026 rappellent qu’une partie de cette capacité dépend d’une ressource qui ne s’achète pas aussi facilement : l’acceptation politique. Quand elle se retire, les projets peuvent attendre. Les créanciers, eux, n’attendent pas toujours.
Le Texas sera le premier test. Les chantiers déjà lancés devraient tenir ; ce sont les extensions, les nouveaux raccordements et les développeurs endettés sans locataire signé qui porteront le risque. Mais le poids exact du scrutin reste inconnu : la fragilité des neoclouds, la prime pour les sites raccordés et le gel des permis lui sont antérieurs. Les midterms n’annoncent pas mécaniquement une consolidation ; elles rendent plus probable un scénario déjà en germe. Ce qui se décidera entre le 10 décembre et la session législative de 2027 dira si l’infrastructure IA est devenue un risque politique durable.
Sources
- Politique et Texas : MIT Technology Review · Office of the Governor · Houston Public Media · Daily Caller · CNN · SemiAnalysis
- Élections nationales : TIME · Fortune · Engadget · The Intercept · The Hill · Fox News · Sanders
- Fermi : Placera (communiqué Fermi) · Texas Dispatch · Texas Tribune · MarketBeat
- Dette : TechRadar · The State of AI · Bloomberg, Banque d’Angleterre · Bloomberg, HSBC · BigGo Finance
- Marchés et fournisseurs : CNT Trading · Yahoo Finance · Trefis · Investing.com, Bernstein · XTB · ADVFN
- Chaîne industrielle européenne : BofA Global Research et Bruegel, cités par « Où tournent les modèles, en Europe » (24 octobre 2026)
- Audit des projets texans : Nameplate Report, permis gelés · Nameplate Report, Weekly Pulse · stargate.how · Apollo Technical · dcmap.us · POWER Magazine, audit · POWER Magazine, BNEF · Forbes, Batch Zero · REjournals
- Compléments : Fermi via Newswire, report de la clôture TensorWave · CNBC, capacité existante et neoclouds
- Risque systémique : FMI, GFSR octobre 2026 · Reuters via Yahoo · Chicago Fed · Kansas City Fed · Perspective on Risk · Bisnow · Forbes, obligations spéculatives · Business Insider via AOL · Wall Street Times
- Neoclouds : CNBC, CoreWeave · Forbes, garanties GPU · Reuters via Egyptian Gazette, Nscale · Asia Business Daily
- Sources primaires : Gallup, sondage sur les data centers · FMI, rapport sur la stabilité financière d’octobre 2026 · Reuters, la dette des data centers · NRC, dossier Matador · The Next Web, Goldman Sachs
- Le tri et les neoclouds : Gartner · Nebius, rapports SEC · Motley Fool, CoreWeave · DatacenterDynamics, S&P · Trending Topics · Reuters via BusinessDay, Nscale · Communiqué de Fermi, 3 novembre · Investing.com, Morgan Stanley
- Liquidité et prix des sites : CoreWeave, rapport trimestriel (SEC) · Exent · Cashpian · Metro Colo Advisory · Communiqué de CoreWeave, Core Scientific · Aligned
- Résultats électoraux mis à jour : KTAR, Arizona · Washington Post, Mississippi · Stock Titan, flux de trésorerie de CoreWeave
Partager cet article